La PCH n'est pas une ressource CAF à déclarer. Vous ne la signalez à la CAF que pour la part qui rémunère ou dédommage un tiers extérieur au foyer, et cette fraction entre alors dans la logique du RSA.
Vous êtes souvent dans le flou au moment où la notification tombe. Le courrier de la MDPH est là, le compte CAF aussi, et la vraie crainte est simple, vous ne voulez pas déclencher un recalcul inutile de vos droits. La bonne réponse, c'est de ne pas traiter la PCH comme un revenu uniforme, mais comme une aide à découper composante par composante. C'est exactement ce que l'aidant familial doit faire s'il veut éviter une erreur de déclaration.
Table des matières
- La question que se pose vraiment l'aidant familial
- Ce qu'est la PCH et pourquoi elle n'est pas un revenu CAF
- Les cinq aides de la PCH et leur statut fiscal
- La règle CAF réelle selon la nature du tiers rémunéré
- Le cas particulier du cumul AEEH et PCH enfant
- Quand et comment déclarer ou mettre à jour son dossier
- Erreurs fréquentes et récap opérationnel pour l'aidant
La question que se pose vraiment l'aidant familial
Le scénario est toujours le même. Un parent, un conjoint ou un enfant aidant reçoit la notification de PCH, puis regarde son espace CAF en se demandant s'il faut ajouter cette aide dans les ressources. La peur est concrète, parce qu'une déclaration mal faite peut toucher le RSA, l'AEEH ou simplement créer un échange inutile avec la caisse.
La règle est nette. La PCH n'est pas à déclarer à la CAF en tant que telle, mais la part qui sert à rémunérer ou dédommager un tiers extérieur au foyer peut entrer dans l'analyse des ressources pour le RSA. C'est là que beaucoup se trompent, parce qu'ils confondent la PCH versée au titre du handicap avec une ressource classique.
Règle simple, si l'argent compense directement le handicap, il reste en dehors de la déclaration CAF. S'il rémunère quelqu'un d'autre, il faut regarder la situation de près.
Le bon réflexe n'est donc pas de répondre « oui » ou « non » sans nuance. Il faut identifier qui reçoit l'argent, pour quelle mission, et dans quel cadre administratif. Un aidant familial sans rémunération n'a pas la même lecture qu'un salarié extérieur au foyer, et le cumul avec l'AEEH ajoute une couche supplémentaire. Pour un cadre pratique autour du rôle d'aidant, vous pouvez aussi consulter cet éclairage sur le statut de proche aidant.
Ce qu'est la PCH et pourquoi elle n'est pas un revenu CAF
La Prestation de Compensation du Handicap est une aide individualisée destinée à compenser des dépenses liées au handicap. Elle est attribuée dans le cadre départemental, via la MDPH et le Conseil départemental, pas comme une prestation familiale classique de la CAF. En pratique, cela veut dire qu'elle répond à une logique de compensation, pas à une logique de revenu.
Ce point change tout. Une aide de compensation peut financer de l'aide humaine, du matériel, des aménagements ou des frais particuliers, sans devenir pour autant une ressource CAF. Le fait que l'argent circule dans l'écosystème des aides sociales ne suffit pas à le faire entrer dans les ressources du foyer.
Le statut juridique à retenir
La PCH est non imposable et ne fonctionne pas comme un revenu de remplacement. Elle n'a pas vocation à être ajoutée aux ressources déclarées à la CAF pour le calcul des prestations familiales, sauf cas particulier du lien avec l'AEEH. C'est la raison pour laquelle il faut distinguer le paiement de l'aide et la nature de ce paiement.
À retenir, la PCH n'est pas une aide « à déclarer par défaut », c'est une aide à qualifier.
Pour l'aidant, le piège vient souvent du vocabulaire. On parle de « prestation », donc on imagine une ressource. En réalité, on est devant une compensation affectée, et cette nuance protège le dossier CAF tant qu'aucune part ne rémunère un tiers hors du foyer. Pour un aperçu utile des aides et de leur articulation pratique, voir ce guide sur l'aide financière liée au proche aidant.
Les cinq aides de la PCH et leur statut fiscal
La PCH n'est pas un bloc unique. Elle couvre plusieurs besoins, et c'est précisément pour cela qu'elle ne doit pas être traitée comme un revenu homogène dans les échanges avec la CAF. Certaines composantes restent neutres, d'autres demandent une lecture plus attentive lorsqu'un tiers est payé.
Voici la grille utile.
| Type d'aide PCH | Imposable | Ressource CAF / RSA | Cas particulier |
|---|---|---|---|
| Aides humaines | Non | En principe non, sauf la part versée à un tiers extérieur au foyer | C'est la seule composante qui peut changer l'analyse |
| Aides techniques | Non | Non | Reste une compensation pure |
| Aménagements du logement | Non | Non | Ne doit pas être confondu avec un revenu |
| Frais de transport | Non | Non | Neutralité de principe pour la CAF |
| Charges exceptionnelles | Non | Non | Même logique, si l'aide reste compensatoire |
Le point sensible, c'est donc l’aide humaine. Si elle sert à rémunérer un aidant extérieur ou à dédommager une personne hors du foyer, la CAF peut la regarder autrement dans le cadre du RSA. Si elle finance du matériel ou des aménagements, elle reste dans la logique de compensation.
La lecture correcte n'est pas « PCH égale déclaration », mais « quelle partie de la PCH alimente un tiers ». C'est cette fraction qui doit être isolée, pas tout le dossier. Quand un aidant familial mélange dédommagement, aide technique et aménagement du domicile dans une seule case mentale, il s'expose à une déclaration trop large ou trop floue. Pour éviter cette confusion quand il faut aussi parler dépenses associées, ce rappel sur la déclaration d'une téléassistance aux impôts aide à bien séparer les régimes.
La règle CAF réelle selon la nature du tiers rémunéré
La CAF ne regarde pas seulement la présence d'une PCH, elle regarde qui est payé et pour quoi. C'est la vraie ligne de partage, et c'est elle qui détermine si la base ressources du RSA est concernée. Les aidants se trompent souvent parce qu'ils raisonnent en montant global, alors que l'administration raisonne en nature de flux.
Trois situations à distinguer
Aidant familial non rémunéré.
Aucun revenu n'est créé par la PCH sur ce point. La prestation reste dans la sphère de compensation et ne doit pas être déclarée comme ressource.Aidant familial dédommagé.
Le dédommagement versé au titre de l'aide humaine n'a pas le même effet qu'une aide technique. La part correspondante doit être isolée si elle entre dans la base RSA, mais on ne transforme pas toute la PCH en ressource pour autant.Salarié ou service mandataire extérieur au foyer.
Là, la logique est plus directe. Le salaire ou la rémunération versée à un tiers extérieur est à regarder comme un flux qui peut compter dans les ressources selon la prestation concernée, surtout pour le RSA.
Conseil pratique, ne déclarez jamais « la PCH » comme un tout. Déclarez uniquement la partie qui rémunère réellement un tiers si votre situation l'exige.
Dans la déclaration trimestrielle, l'idée est de partir de la ligne correspondant aux ressources ou à l'aide à un tiers, puis de joindre la preuve qui explique la nature du versement. La pièce utile dépend du cas, notification, contrat, bulletin ou attestation de dédommagement. Si le salarié change, si le mandat s'arrête ou si le dédommagement cesse, la mise à jour doit suivre, pas attendre la prochaine période. Pour un repère plus large sur les aides et les aidants, cette ressource dédiée aux aidants familiaux est utile.
| Situation du tiers | Montant pris en compte pour le RSA | Justificatif à fournir | Code ressource CAF |
|---|---|---|---|
| Aidant familial non rémunéré | Aucun | Notification PCH et dossier MDPH | Aucun |
| Aidant familial dédommagé | Uniquement la part liée au dédommagement pertinent | Attestation ou notification mentionnant la PCH aide humaine | Ligne ressources ou aide humaine selon le dossier |
| Salarié ou service extérieur | La rémunération du tiers concerné | Bulletin de paie, contrat ou mandat | Ressource liée à l'emploi d'un tiers |
Le cas particulier du cumul AEEH et PCH enfant
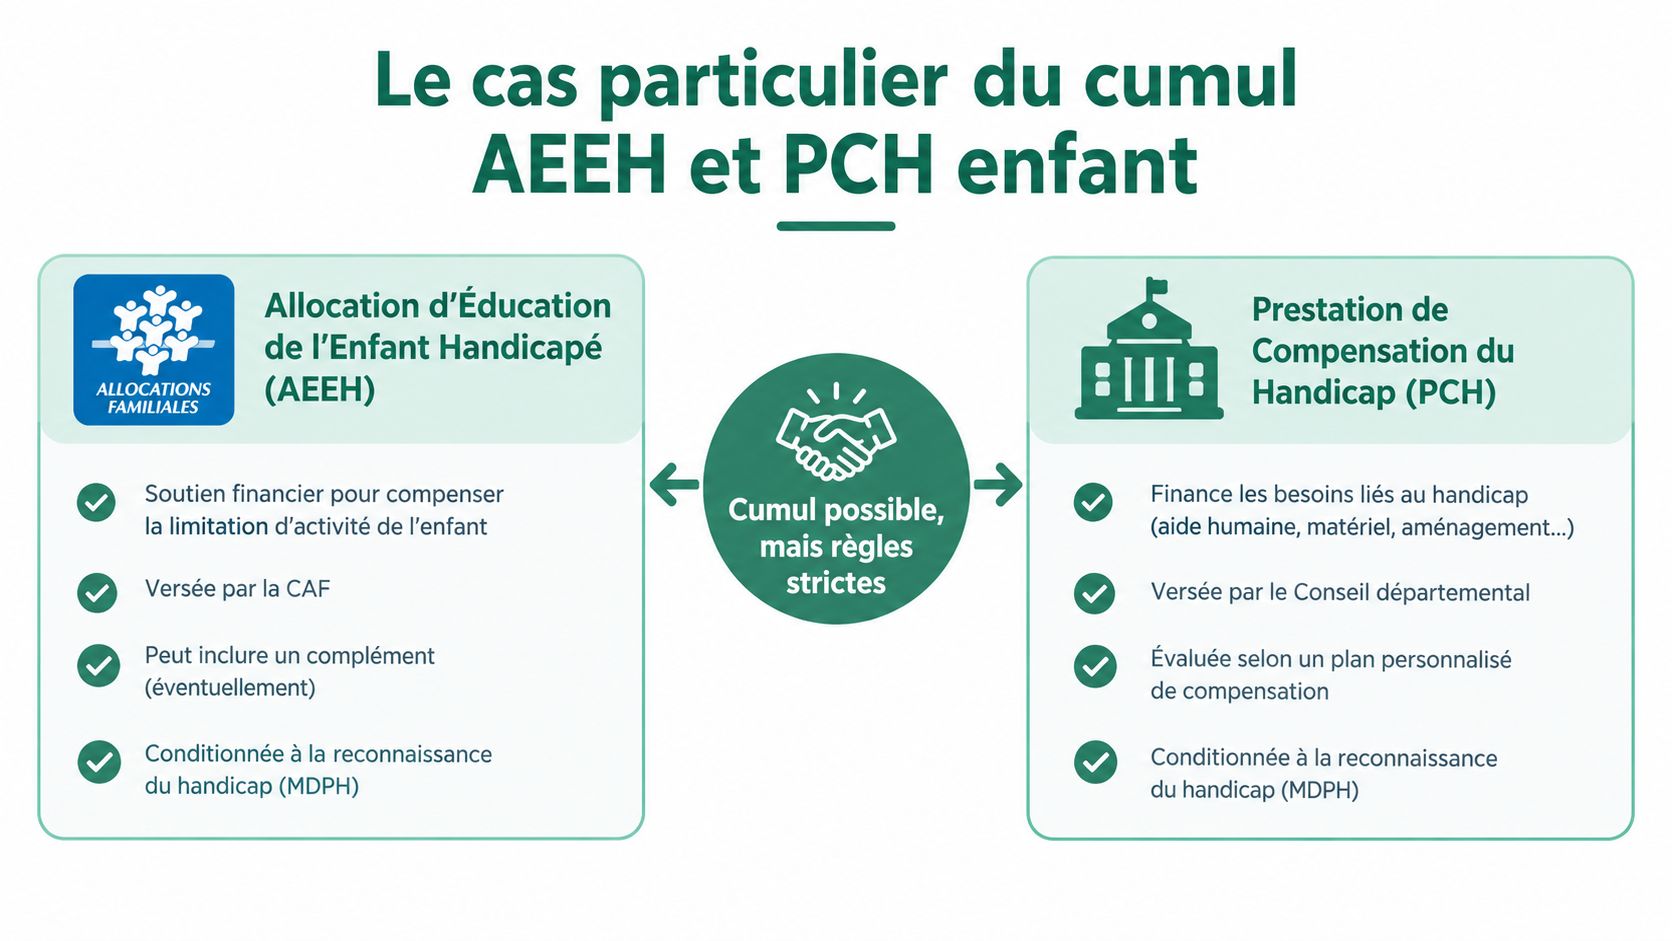
Quand l'enfant est concerné, la réponse change. L’AEEH et la PCH enfant ne sont pas la même aide, et elles n'obéissent pas au même circuit administratif. L'AEEH relève de la CAF, la PCH du Conseil départemental, mais leur cumul doit rester cohérent dans le dossier du foyer.
Le vrai sujet, ici, c'est l'articulation. Si le foyer touche l'AEEH de base avec un complément, la PCH peut intervenir en parallèle pour l'aide humaine, mais le dossier doit rester lisible. L'ordre de priorité et l'écrêtement se gèrent au niveau administratif, pas dans une déclaration CAF improvisée.
La consigne pratique est simple. Ne faites pas une déclaration CAF autonome de la PCH enfant comme si c'était une ressource ordinaire, mais signalez correctement la situation dans le parcours MDPH et, si la déclaration de ressources l'exige, dans le cadre du trimestre concerné. Si le taux, le complément ou la situation d'aide change, le foyer doit le signaler tout de suite.
Le cumul ne pose pas problème en soi, c'est l'oubli de la mise à jour qui crée les difficultés.
Le bon réflexe, en cas d'évolution, c'est de vérifier le nouveau niveau d'aide, de comparer avec la notification précédente et de garder les justificatifs à portée de main. C'est plus sûr que d'attendre un courrier de contrôle.
Quand et comment déclarer ou mettre à jour son dossier
La PCH est versée par le Conseil départemental, mais la partie qui concerne un tiers peut imposer une mise à jour côté CAF. Le moment à retenir, c'est celui où le versement change de nature, pas seulement celui où la décision administrative arrive. Dès qu'un dédommagement, un salaire ou un changement d'intervenant entre en jeu, il faut corriger le dossier.
La marche à suivre sur caf.fr
Allez dans Mon Compte, puis Déclarer un changement. Sélectionnez la rubrique qui correspond à vos ressources ou à votre situation professionnelle, puis ajoutez la ligne liée à la PCH seulement si elle rémunère un tiers ou modifie la base RSA. Si vous utilisez un salarié à domicile ou un mandat, gardez le document qui prouve la nature du versement.
Les pièces à conserver sont simples.
- Notification CDAPH ou MDPH, pour prouver le cadre de la PCH.
- Bulletin de paie ou contrat de mandat, si une personne extérieure est rémunérée.
- Attestation ou document de dédommagement, si l'aide passe par un aidant familial.
- RIB lié au versement, quand il sert à tracer un paiement spécifique.
Certaines situations ne demandent aucune démarche. Si vous avez seulement des aides techniques, des aménagements du logement ou des surcoûts qui ne rémunèrent personne, vous ne faites pas de déclaration CAF sur ce point. Le dossier doit rester propre, pas surchargé.
Bon réflexe, conservez vos justificatifs et vos échanges pendant au moins le temps utile à un contrôle. Un dossier lisible vaut mieux qu'une explication tardive.
Si un contrôle survient, le bon réflexe n'est pas de compléter au hasard. Il faut montrer le lien entre la décision PCH, la nature de l'aide et le versement réel, puis signaler immédiatement tout changement de montant ou d'intervenant. C'est la meilleure façon d'éviter un indu ou une suspension.
Erreurs fréquentes et récap opérationnel pour l'aidant
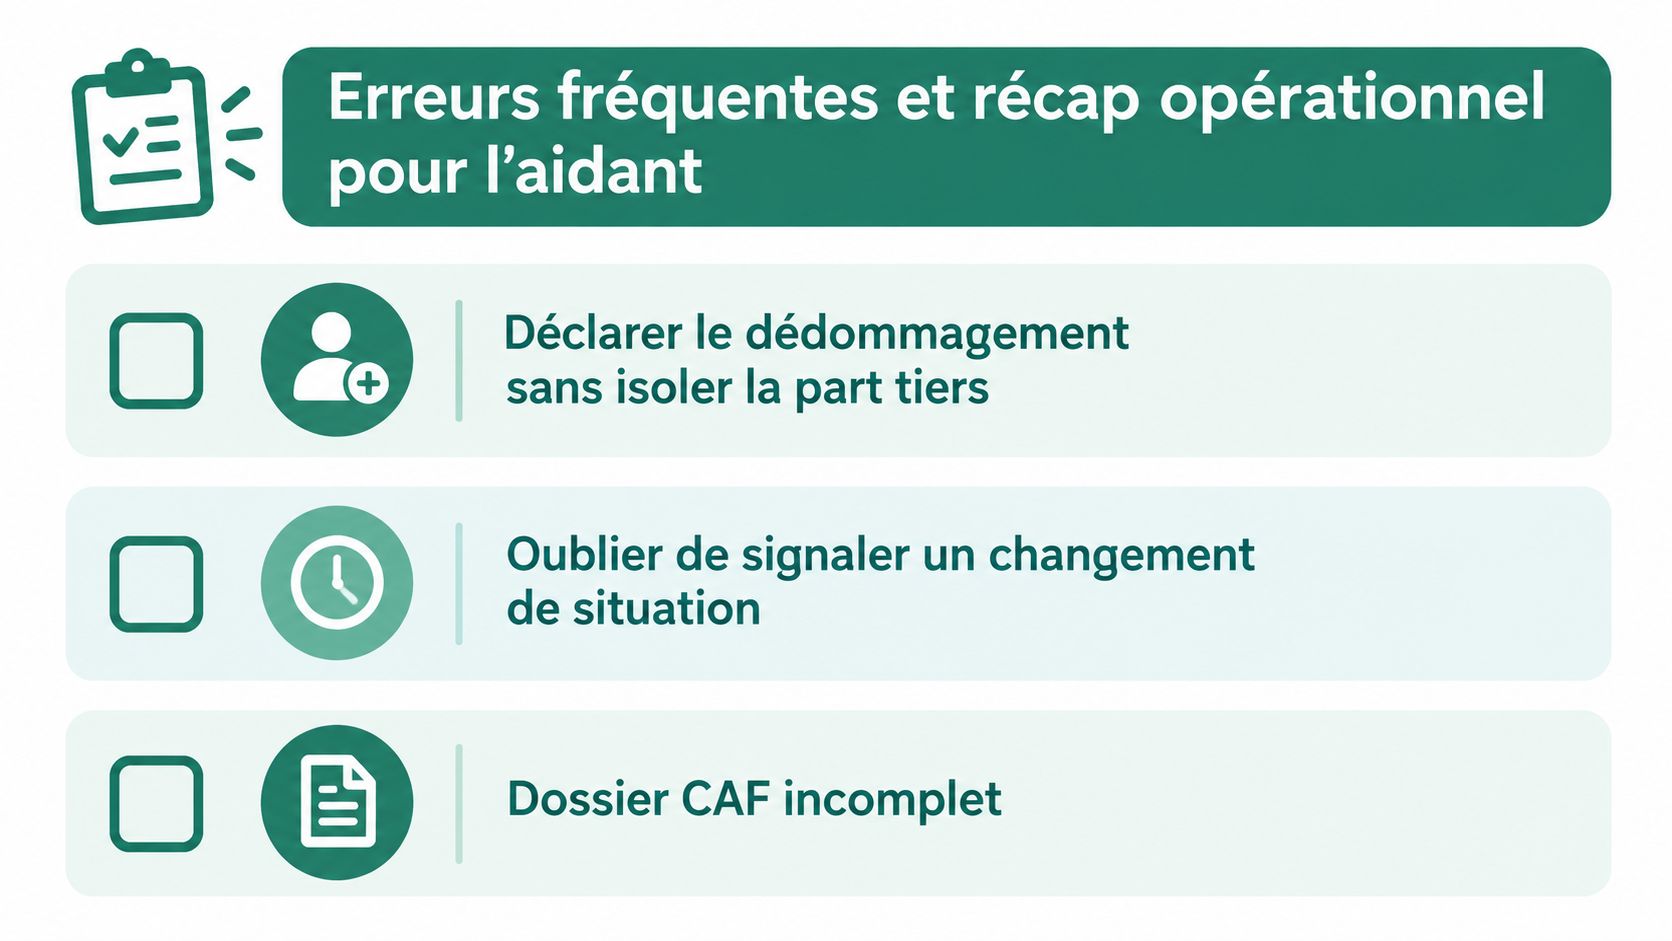
Les erreurs de dossier viennent presque toujours de la même logique, on déclare trop large ou pas assez précis. Un aidant familial mélange le dédommagement avec une aide technique, oublie de signaler qu'un salarié a remplacé un autre, puis découvre le problème au moment d'un contrôle. La CAF ne sanctionne pas l'angoisse, elle corrige les déclarations imprécises.
Les pièges les plus fréquents sont faciles à repérer.
- Déclarer tout le dédommagement comme un revenu classique. Il faut isoler la part qui concerne vraiment un tiers extérieur au foyer.
- Oublier un changement de personne aidante. Dès qu'un salarié, un mandataire ou un aidant dédommagé change, la situation doit être mise à jour.
- Confondre PCH parentalité et PCH aide humaine. La nature de l'aide change la lecture du dossier.
- Laisser l'AEEH et la PCH enfant sans articulation claire. Le cumul existe, mais il doit être proprement documenté.
Le risque concret, c'est l'indu, la suspension temporaire ou le courrier de contrôle. La correction attendue est simple, déclarer uniquement ce qui doit l'être, au bon moment, avec la bonne pièce. Les dossiers qui tiennent sont ceux qui séparent clairement compensation, rémunération et ressources.
Voici le récap à appliquer dès ce mois-ci.
- Vérifiez l'attribution PCH et la nature exacte de l'aide.
- Identifiez la composante humaine externalisée, si elle existe.
- Déclarez seulement la fraction concernée à la CAF quand un tiers est rémunéré ou dédommagé.
- Mettez à jour le dossier dès qu'un employé ou un aidant change.
- Conservez les bulletins, contrats et notifications dans un seul dossier.
- Signalez tout changement de situation sans attendre plutôt que de corriger après coup.
La règle n'est pas compliquée. Elle demande juste de la rigueur, et cette rigueur protège vos droits.
Tribulys aide les proches à centraliser les documents, les transmissions et le planning quand les démarches handicap s'ajoutent au quotidien. Si vous voulez garder un dossier lisible entre la MDPH, la CAF et les changements d'aide humaine, allez voir Tribulys et vérifiez comment organiser vos pièces, vos alertes et vos justificatifs au même endroit.
Mettre cette organisation en pratique avec Tribulys
Tribulys réunit carnet de liaison, agenda partagé, tâches, médicaments et fiche d'urgence dans une même tribu. Vous pouvez démarrer gratuitement, inviter les proches concernés, puis ajouter les professionnels qui interviennent au domicile.